Cara orang Indonesia membeli emas
Sebatang emas dengan berat yang sama bisa dihargai berbeda di konter yang berbeda. Laman ini mengikuti selisih itu, dan biaya yang muncul dari cara membayarnya—cicilan, saldo tabungan, atau gadai.
Harga batangan yang sama bisa berbeda antara daftar produsen dan konter gadai negara.
Cicilan dan saldo gram menambah biaya yang tidak muncul di harga per gram yang diiklankan.
Gadai dan cetak fisik punya aturan sendiri tentang apa yang Anda miliki selama proses berlangsung.
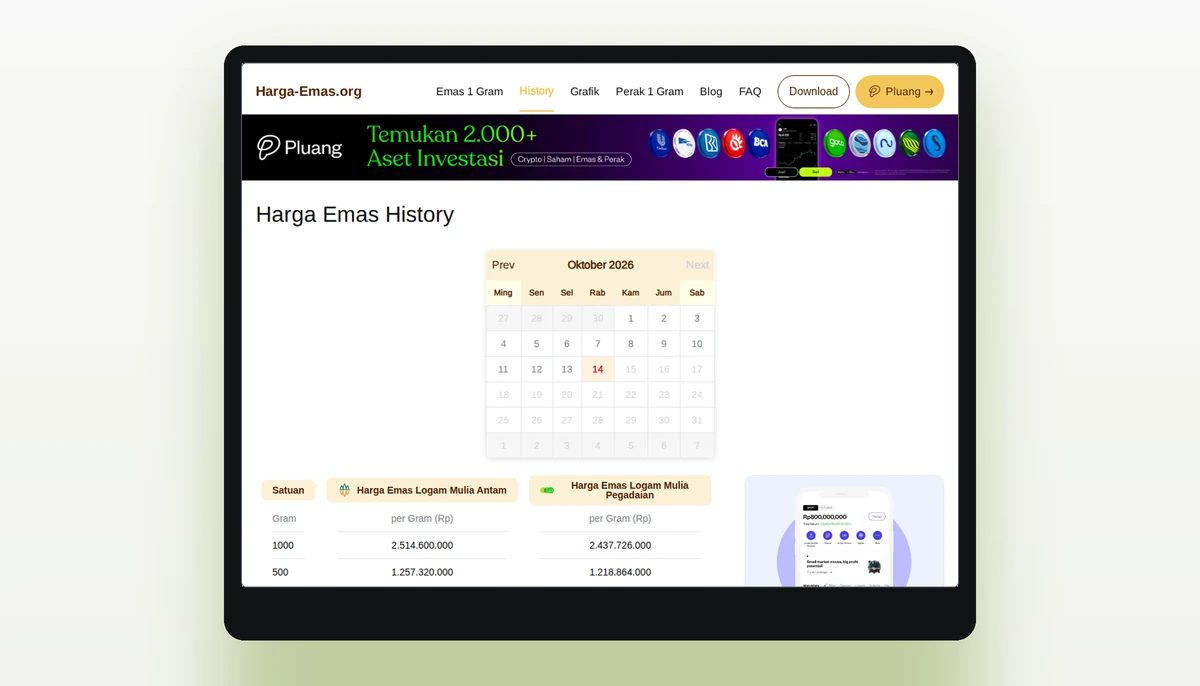
Pembacaan hari ini: dua konter, satu ukuran
Pembacaan terakhir: 10.11.2026 10:00| Ukuran | Antam per gram | Pegadaian per gram | Selisih |
|---|---|---|---|
| 1 gram | Rp2.690.000 | Rp2.518.000 | -6,39% |
| 2 gram | Rp2.510.000 | Rp2.487.000 | -0,92% |
| 5 gram | Rp2.495.000 | Rp2.469.000 | -1,04% |
| 10 gram | — | Rp2.462.200 | — |
| 25 gram | Rp2.484.480 | Rp2.449.000 | -1,43% |
| 50 gram | Rp2.482.900 | Rp2.447.060 | -1,44% |
| 100 gram | Rp2.482.120 | Rp2.445.830 | -1,46% |
| 1000 gram | Rp2.480.600 | Rp2.439.819 | -1,64% |
Selisih dihitung dari dua harga yang diterbitkan pada hari yang sama, bukan dari penawaran yang diminta.
Apa yang ingin Anda ketahui?
Beda harga antar konter
Mengapa batangan yang sama dihargai berbeda di daftar Antam dan di konter Pegadaian.
02Tabungan emas
Cara kerja saldo emas dalam gram, dan apa arti harga beli serta harga jualnya.
03Cicilan emas
Berapa total yang Anda bayar setelah biaya cicilan diperhitungkan.
04Gadai emas
Bagaimana nilai pinjaman berhubungan dengan nilai logam, dan biaya yang berjalan.
05Cetak jadi batangan
Mengapa mengubah saldo gram menjadi batang fisik punya biayanya sendiri.
06Mana yang lebih murah
Membandingkan rute untuk tujuan yang sama, tanpa rekomendasi.
Selisih harga beli dan jual paling terasa saat Anda mencairkan emas yang baru dibeli
Ketika seseorang membeli emas batangan, angka yang dibayar sudah termasuk margin konter di atas harga dasar. Beberapa menit kemudian, jika emas yang sama ingin dijual kembali ke konter yang sama, harga yang ditawarkan untuk buyback hampir selalu lebih rendah dari harga beli tadi, bahkan tanpa ada pergerakan harga pasar. Selisih itu bukan biaya yang dicantumkan di struk, tetapi langsung mengurangi nilai emas yang dipegang.
Besarnya selisih ini berbeda antar konter dan antar waktu. Konter yang ramai dan banyak menjual biasanya berani memasang selisih lebih lebar karena pembeli datang untuk transaksi cepat, bukan untuk membandingkan. Konter yang lebih sepi kadang mempersempit selisih untuk menarik orang yang berencana menjual kembali dalam waktu dekat. Namun tidak ada patokan baku; selisih itu bisa berubah dalam hitungan hari.
Bagi pembeli, selisih ini menjadi biaya tersembunyi yang baru terlihat saat emas hendak diuangkan. Orang yang membeli emas fisik sebagai simpanan jangka pendek akan menanggung beban lebih besar dibanding yang menyimpannya bertahun-tahun, karena dalam jangka panjang kenaikan harga emas mungkin menutup selisih tersebut. Tetapi jika harga emas stagnan, selisih itu tetap menjadi pengurang nilai yang nyata.
Saldo tabungan emas bisa hangus sebagian saat bank atau platform menetapkan biaya administrasi bulanan
Tabungan emas sering dipasarkan sebagai cara ringan memiliki emas tanpa repot menyimpan fisik. Namun saldo gram yang tercatat di aplikasi tidak bebas dari biaya. Beberapa penyedia mengenakan biaya administrasi bulanan yang dipotong langsung dari saldo gram, sehingga jumlah gram yang dimiliki berkurang pelan-pelan meski tidak ada transaksi jual beli. Biaya ini kadang tidak muncul sebagai potongan tunai, melainkan sebagai pengurangan gram.
Bentuk lain biaya tersembunyi adalah selisih harga beli dan jual saldo yang lebih lebar daripada emas fisik. Ketika pemilik saldo ingin mencetak menjadi emas batangan, ada biaya cetak yang besarnya tergantung ukuran bar. Semakin kecil bar yang dicetak, semakin besar biaya per gramnya. Biaya ini harus dibayar di muka dan sering di luar perkiraan awal pemilik saldo.
Dalam praktik, pemilik saldo kecil paling rentan terhadap gerusan biaya. Saldo yang hanya beberapa gram bisa tergerus habis oleh administrasi bulanan dalam hitungan tahun, tanpa pernah sempat dicetak. Karena itu, tabungan emas lebih masuk akal bagi mereka yang rutin membeli dalam jumlah cukup besar dan berencana mencetak dalam ukuran besar, bukan bagi yang menabung receh.
Cicilan emas menahan emas di tangan penjual sampai seluruh angsuran lunas
Skema cicilan emas sering membuat orang mengira dirinya sudah memiliki emas sejak akad ditandatangani, padahal secara hukum emas baru berpindah kepemilikan setelah pelunasan. Selama masa angsuran, emas tersebut menjadi jaminan atas sisa utang. Jika terjadi gagal bayar, penjual berhak menahan emas dan pembeli kehilangan seluruh uang yang telah disetor, termasuk uang muka.
Konsekuensi lain dari status kepemilikan ini adalah pembeli tidak bisa menjual atau menggadaikan emas yang masih dicicil. Emas itu tidak likuid sampai lunas. Jika harga emas naik tajam di tengah masa cicilan, pembeli tidak bisa merealisasikan keuntungan karena emas belum menjadi miliknya. Kenaikan harga justru bisa membuat penjual lebih ketat menagih angsuran karena nilai jaminan naik.
Bagi yang berencana menjadikan cicilan emas sebagai tabungan jangka panjang, perlu diingat bahwa total biaya yang dibayar bisa jauh di atas harga tunai saat akad. Selisih itu bukan hanya bunga atau margin, tetapi juga biaya administrasi, asuransi, dan kadang biaya penagihan. Semakin panjang tenor, semakin besar selisihnya, dan semakin lama emas tertahan di pihak penjual.
Gadai emas mengubah emas menjadi sumber utang berbunga, bukan aset yang bertumbuh
Ketika emas digadaikan, pemiliknya menerima pinjaman tunai dengan jaminan emas tersebut. Namun bunga atau biaya titip berjalan terus selama emas ditahan, dan jika pinjaman tidak dilunasi sesuai jadwal, emas bisa dilelang oleh pegadaian. Nilai lelang sering kali lebih rendah dari harga pasar, dan sisa hasil lelang setelah dipotong utang serta biaya bisa jauh lebih kecil dari nilai emas semula.
Pemilik emas sering tidak menyadari bahwa nilai pinjaman yang diberikan tidak pernah sebesar harga pasar penuh. Lembaga gadai menetapkan taksiran yang lebih rendah untuk mengamankan posisinya. Akibatnya, pemilik hanya bisa mengakses sebagian kecil dari nilai emasnya, sementara biaya titip dihitung dari nilai pinjaman, bukan dari nilai emas. Ini membuat biaya efektif pinjaman terasa lebih mahal.
Gadai emas sebaiknya dipandang sebagai jalan pintas darurat, bukan strategi investasi. Orang yang menggadaikan emas untuk membeli emas lagi, misalnya, justru menumpuk risiko ganda: harga emas turun, nilai jaminan turun, dan pinjaman tetap harus dibayar. Jika tidak ada arus kas untuk melunasi, emas yang sudah dimiliki bertahun-tahun bisa hilang hanya karena kebutuhan dana sesaat.
Pajak atas penjualan emas fisik dan saldo dipotong dengan cara yang berbeda dan sering tidak transparan
Penjualan emas fisik di konter biasanya dikenakan pajak penghasilan atas selisih harga jual dan harga beli, tetapi banyak konter memotong pajak secara langsung dari nilai buyback tanpa merinci perhitungannya. Pembeli yang menjual kembali emasnya bisa menerima uang lebih kecil dari yang diharapkan karena pajak sudah dipotong di muka. Besaran potongan ini kadang tidak tercantum jelas di struk.
Pada tabungan emas, pajak atas penjualan saldo juga dipotong langsung oleh platform, sering kali tanpa pemberitahuan terpisah. Saldo gram yang dijual akan dikurangi sejumlah gram atau rupiah untuk pajak, sehingga hasil bersih yang diterima lebih rendah dari perkiraan. Pemilik saldo yang tidak teliti bisa mengira selisih itu bagian dari spread, padahal sebenarnya pajak yang dipotong pemerintah.
Perbedaan perlakuan pajak ini membuat perbandingan antar produk menjadi sulit. Emas fisik yang dijual di konter A bisa dikenai potongan pajak yang berbeda dengan saldo emas di platform B, meskipun sama-sama emas. Konsumen yang ingin menghitung biaya sebenarnya harus meminta rincian potongan pajak sebelum transaksi, atau setidaknya membandingkan hasil bersih yang diterima dari beberapa tempat.
Harga emas di konter fisik berubah lebih lambat daripada harga saldo digital, dan itu bisa merugikan
Konter emas fisik biasanya memperbarui harga jual dan beli beberapa kali sehari mengikuti pergerakan pasar global, tetapi tidak selalu secepat platform digital. Ketika harga emas dunia naik, konter fisik cenderung menaikkan harga jual lebih cepat daripada menaikkan harga beli kembali. Sebaliknya, saat harga turun, harga beli kembali turun lebih cepat daripada harga jual. Ini memperlebar selisih pada saat volatilitas tinggi.
Platform tabungan emas digital umumnya mengikuti harga pasar lebih ketat, tetapi spread antara harga beli dan jual saldo juga bisa melebar saat pasar bergerak cepat. Pemilik saldo yang ingin menjual pada saat harga naik mendadak mungkin mendapati harga jual saldo tidak setinggi yang ditampilkan di grafik, karena platform menyesuaikan spread secara dinamis. Kepastian harga hanya muncul setelah transaksi dieksekusi.
Bagi pembeli fisik, ketertinggalan harga ini bisa dimanfaatkan atau menjadi jebakan. Seseorang yang membeli di konter yang belum memperbarui harga jual bisa mendapat harga lebih murah saat pasar sedang naik, tetapi jika ingin menjual kembali di konter yang sama, harga beli yang dipakai mungkin sudah disesuaikan turun. Timing menjadi faktor yang sulit dikendalikan oleh pembeli ritel.
Stok emas di konter tidak selalu tersedia dalam semua ukuran, dan itu memaksa pembeli membayar lebih
Konter emas sering kali hanya menyediakan ukuran batangan tertentu, misalnya hanya tersedia pecahan besar atau hanya pecahan kecil. Ketika pembeli menginginkan ukuran yang tidak tersedia, ia terpaksa membeli ukuran yang lebih besar dengan total harga lebih tinggi, atau membeli beberapa pecahan kecil yang harga per gramnya lebih mahal. Ketiadaan pilihan ukuran menjadi biaya tersembunyi yang jarang disebutkan.
Pada saat permintaan tinggi, stok ukuran kecil seperti satu gram atau lima gram cepat habis. Konter yang masih memiliki stok bisa memasang harga di atas daftar resmi karena pembeli tidak punya alternatif langsung. Pembeli yang datang jauh-jauh ke konter tertentu cenderung menerima harga berapa pun daripada pulang dengan tangan kosong. Kondisi ini memberi keuntungan bagi konter yang memiliki stok lebih banyak.
Bagi pembeli yang fleksibel, menunggu stok tersedia kembali bisa menghemat biaya, tetapi menunggu juga berarti melewatkan harga hari ini. Ada dilema antara membeli sekarang dengan harga lebih mahal atau menunda dengan risiko harga naik lebih tinggi lagi. Keputusan ini sering kali ditentukan oleh ketersediaan dana dan urgensi, bukan oleh perhitungan rasional semata.
Biaya penyimpanan emas fisik di safe deposit box atau jasa titipan menambah beban yang jarang diperhitungkan
Setelah membeli emas fisik, pemilik harus menyimpannya di tempat yang aman. Menyimpan di rumah membawa risiko pencurian atau kehilangan, sementara menyewa safe deposit box di bank atau jasa titipan swasta memerlukan biaya tahunan. Biaya ini tidak pernah muncul dalam harga beli emas, tetapi menjadi pengurang nilai investasi jika dihitung dalam jangka panjang.
Untuk emas dalam jumlah kecil, biaya sewa safe deposit box bisa lebih besar daripada kenaikan harga emas dalam setahun. Pemilik emas satu atau dua gram yang menyewa boks besar jelas rugi, tetapi menyewa boks kecil sekalipun tetap menambah biaya tetap. Alternatif menyimpan di rumah dengan brankas pribadi juga memerlukan investasi awal yang tidak kecil.
Jasa titipan yang ditawarkan beberapa toko emas atau platform digital kadang menggabungkan biaya penyimpanan dengan asuransi. Namun ketentuan asuransi sering memiliki pengecualian, misalnya tidak menanggung kehilangan akibat kelalaian pemilik atau bencana tertentu. Pemilik emas perlu membaca syarat dengan teliti agar tidak mengira emasnya sepenuhnya terlindungi, padahal ada celah yang bisa membuat klaim ditolak.
Biaya cetak saldo menjadi batangan sering tidak dihitung sejak awal
Ketika saldo gram sudah mencapai angka yang dianggap cukup untuk dicetak menjadi batangan, pemilik saldo biasanya diminta membayar biaya cetak yang besarnya tidak pernah ditampilkan di muka. Biaya ini bisa berubah tergantung pada ukuran batangan yang diminta dan apakah konter menggunakan logam dari stok sendiri atau memesan dari pabrik. Semakin kecil ukuran batangan, semakin besar proporsi biaya cetak terhadap nilai logamnya. Akibatnya, pemilik saldo yang menabung dalam pecahan kecil lalu mencetak sekaligus justru membayar lebih mahal per gram dibandingkan membeli batangan langsung di konter yang sama.
Ada juga aturan tak tertulis bahwa saldo yang bisa dicetak harus mencapai kelipatan berat tertentu, dan sisa saldo yang tidak memenuhi kelipatan itu tetap tertahan di akun. Sisa saldo tersebut tidak bisa diuangkan dengan harga jual yang sama seperti saat saldo utuh, karena konter menerapkan potongan tambahan untuk penarikan saldo di bawah batas minimum cetak. Dengan demikian, pemilik saldo menghadapi dua lapis biaya: biaya cetak untuk bagian yang menjadi batangan, dan potongan harga jual untuk sisa yang tidak ikut dicetak.
Dalam praktik, banyak pemilik saldo baru menyadari biaya ini setelah mengajukan permintaan cetak, karena rincian biaya baru muncul pada saat konfirmasi transaksi. Pada momen itu, membatalkan permintaan sering tidak mengembalikan posisi saldo seperti semula, sebab konter sudah menahan saldo untuk proses cetak dan baru melepaskannya setelah beberapa hari kerja. Selama masa tahan itu, harga jual saldo ikut bergerak mengikuti harga pasar, sehingga pemilik saldo menanggung risiko perubahan harga tanpa bisa bertindak.
Ingin akses harga emas sebagai kontrak?
Laman ini mengukur biaya membeli logam. Jika Anda ingin pergerakan harga, bukan logamnya, akun trading adalah instrumen yang berbeda. Buka akun di broker internasional yang diawasi FCA dan CySEC, bukan OJK atau Bappebti.